 Vissza a hírekhez
A napenergia adja a globális áramtermelés-bővülés nagyobbik részét

NEMZETKÖZI KITEKINTÉS
A Nemzetközi Energiaügynökség 2026-os félidős villamosenergia-jelentésének megállapításai és azok hazai tanulságai
A Nemzetközi Energiaügynökség (IEA) 2026. július 23-án közzétett Electricity Mid-Year Update 2026 című jelentése szerint a napelemes villamosenergia-termelés 2026-ban mintegy 600 TWh-val bővül, és a megújuló forrásokból származó termelés az idén megelőzi a széntüzelésű erőművekét. A világ villamosenergia-igénye ugyanakkor 3,6%-kal nő, a gázalapú termelés stagnál, a széntüzelésű emelkedik, a villamosenergia-termelés szén-dioxid-kibocsátása pedig még 2026-ban is növekszik. A jelentés két olyan üzenetet fogalmaz meg, amely közvetlenül érinti a hazai napenergia-ágazatot: a megújuló kapacitás bővítése önmagában nem elegendő a fosszilis termelés kiszorításához, és a rendszer rugalmassága – a tárolás, a hálózat és a keresletoldali alkalmazkodás – mára a bővülés korlátjává vált.
A jelentés és kerete
Az IEA évente kétszer ad ki átfogó villamosenergia-piaci előrejelzést: a februárban megjelenő Electricity című kiadvány középtávú, az év közepén publikált félidős frissítés pedig rövid távú, kétéves kitekintést ad. A most megjelent Electricity Mid-Year Update 2026 a 2026 februárjában kiadott Electricity 2026 jelentésre épül, frissített 2025-ös tényadatokkal, valamint 2026-ra és 2027-re vonatkozó új előrejelzésekkel. A kiadvány a globális villamosenergia-keresletet, a forrásonkénti termelést, a villamosenergia-termelés szén-dioxid-kibocsátását és a nagykereskedelmi árak alakulását vizsgálja, külön fejezetekben foglalkozva Kínával, az Európai Unióval, Indiával és az Egyesült Államokkal.
A jelentés kiemelt körülménye a közel-keleti konfliktus energiapiaci hatása. Az IEA értékelése szerint a Hormuzi-szoroson keresztül szállított cseppfolyósított földgáz (LNG) kiesése átmenetileg a globális LNG-kínálat közel 20%-át érintette, ami az ázsiai és az európai földgázárakat a 2022–2023-as energiaválság óta nem látott szintre emelte. Az észak-amerikai új cseppfolyósító kapacitások és a többi exportőr megnövelt kibocsátása enyhítette a piaci feszültséget, a magas gázár azonban több ázsiai és európai országban földgázról szénre történő átállást váltott ki a villamosenergia-termelésben.
A napenergia a legnagyobb egyedi növekményforrás
Az IEA előrejelzése szerint a napelemes villamosenergia-termelés globálisan mintegy 600 TWh-val bővül 2026-ban, ami nagyságrendileg megegyezik a 2025-ben elért rekordnövekménnyel, és a jelentés 2027-re is hasonló ütemű bővülést valószínűsít. A napenergia ezzel továbbra is a legnagyobb egyedi hozzájárulást adja a globális villamosenergia-kínálat növekedéséhez.
A növekmény következménye egy szerkezeti változás is: az IEA szerint a napelemes termelés 2026-ban megelőzi a szélenergiát, és a vízenergia után a világ második legnagyobb megújuló villamosenergia-forrásává válik. A magyar piac szempontjából ez azért figyelemre méltó, mert a hazai megújuló portfólió szerkezete – amelyben a napenergia dominál, a szélenergia részaránya pedig elhanyagolható – nemzetközi összevetésben egyre kevésbé számít kivételesnek a napenergia súlyát tekintve, a rugalmassági eszközök hiányát tekintve viszont annál inkább.
A 600 TWh-s növekmény nagyságrendjét a keresleti oldalhoz érdemes viszonyítani. Az IEA 2025-re 28 600 TWh globális villamosenergia-fogyasztást és 2026-ra 3,6%-os keresletnövekedést közöl; ebből a 2026-os keresletnövekmény nagyságrendje mintegy 1 030 TWh. A napelemes termelés bővülése tehát önmagában a várható globális keresletnövekmény közel 60%-át fedezi.
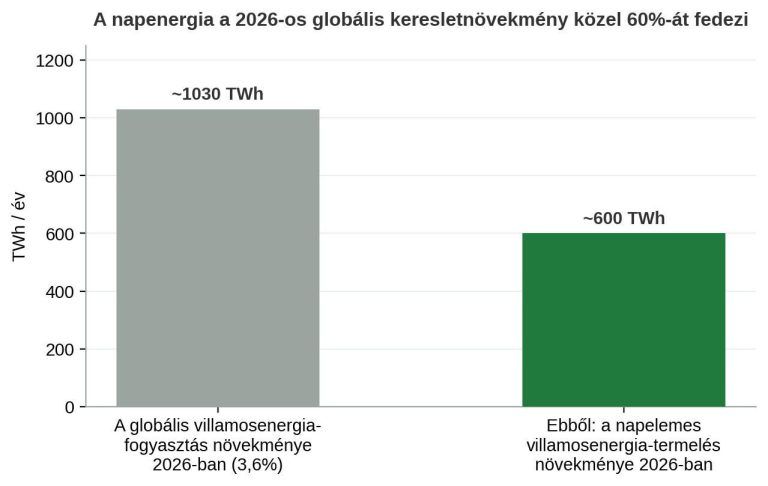 1.ábra: A 2026-os globális villamosenergia-keresletnövekmény és a napelemes termelés növekménye. A keresletnövekmény a 2025-ös 28 600 TWh-s fogyasztásból és a 3,6%-os növekedési előrejelzésből számított érték.
Forrás: Magyar Napelem Napkollektor Szövetség szerkesztése az IEA Electricity Mid-Year Update 2026 adatai alapján (IEA 2026, CC BY 4.0)
Mérföldkő: a megújulók megelőzik a szenet
A jelentés egyik legfontosabb megállapítása, hogy a megújuló forrásokból származó villamosenergia-termelés 2026-ban meghaladja a széntüzelésű erőművek termelését. Az IEA szerint a megújuló termelés 2025-ben már gyakorlatilag elérte a széntüzelésű termelés szintjét, 2026-ban pedig több mint 8%-kal bővül. A megújulók részaránya a globális villamosenergia-mixben a 2025-ös 33%-ról 2027-re 37%-ra emelkedik.
Az IEA ugyanakkor a megállapítás mellé feltételt is fűz: a növekvő megújuló részarány rendszerbe illesztéséhez a hálózatok bővítése és korszerűsítése, a rendszer rugalmasságának növelése, erősebb helyfüggő árjelzések és a meglévő infrastruktúra hatékonyabb kihasználása egyaránt szükséges. Ez a feltételrendszer lényegében megegyezik azzal, amit a hazai szakmai szervezetek – köztük a Magyar Napelem Napkollektor Szövetség – évek óta rendszerintegrációs feladatként fogalmaznak meg.
A jelentés kulcsszámai
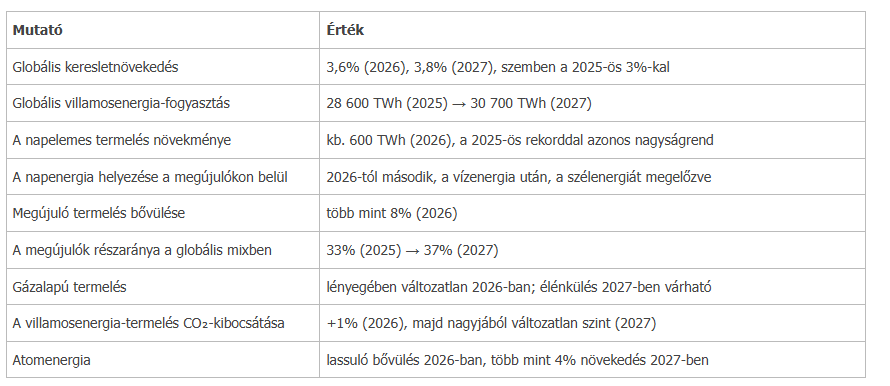 1.táblázat: Az IEA Electricity Mid-Year Update 2026 főbb előrejelzési adatai. Forrás: IEA, 2026.
A fosszilis kiszorítás lassú – a kibocsátás még emelkedik
A jelentés a pozitív mérföldkő mellett egyértelműen rögzíti az átmenet korlátait is. A magas földgázárak 2026-ban visszafogják a gázalapú termelés bővülését, egyúttal viszont a széntüzelésű termelés növekedését támogatják. Az IEA szerint a globális gázalapú termelés 2026-ban lényegében változatlan marad – ez lenne az elmúlt tíz évben a harmadik olyan év, amikor nincs érdemi éves növekedés –, 2027-re viszont a gázalapú termelés élénkülésére számít, bár a geopolitikai bizonytalanság az előrejelzést befolyásolhatja.
A villamosenergia-termelés szén-dioxid-kibocsátása az IEA előrejelzése szerint 2026-ban 1%-kal emelkedik, majd 2027-ben nagyjából változatlan szinten marad. A 2026-os emelkedés hátterében a magas gázárak miatti gáz–szén átállás, valamint az év első felében az időjárási tényezők által megnövelt szén- és olajalapú termelés áll. Az IEA értékelése szerint 2027-ben a megújuló, a nukleáris és a gázalapú termelés együttesen fedezi a növekvő keresletet, globális szinten kiszorítva a széntüzelésű termelést.
A kép tehát kettős. A megújuló kapacitás bővülése történelmi ütemű, a fosszilis termelés visszaszorítása azonban 2026-ban még nem egyértelmű: a megújulók növekménye jelentős részben az újonnan keletkező keresletet szolgálja ki, nem a meglévő fosszilis termelés helyére lép.
A keresletoldal: elektrifikáció és energiahatékonyság
Az IEA a keresletnövekedés szerkezeti hajtóerőiként az ipari termelés bővülését, a háztartási készülékek elterjedését, az elektromos járművek, a légkondicionálás és a hőszivattyúk gyorsuló térnyerését, valamint az adatközponti kapacitások bővülését nevezi meg. A nagy gazdaságok közül Kínában 5,5%-os, Indiában 7%-os keresletnövekedés várható 2026-ban, míg az Egyesült Államokban és az Európai Unióban egyaránt 2% körüli. Az árérzékeny, LNG-importra támaszkodó piacokon – így Bangladesben és Pakisztánban – a válság ezzel ellentétes hatást fejtett ki: az energiatakarékossági intézkedések visszafogták a fogyasztást.
A keresletnövekedés egy része szakmailag kívánatos, mert az elektrifikáció fosszilis energiahordozókat vált ki: az elektromos jármű benzint és gázolajat, a hőszivattyú földgázt helyettesít. A teljes energiafelhasználás tartós és gyors növekedése azonban nem cél, hanem kockázat, mert a megújuló termelés növekményének egyre nagyobb részét köti le az újonnan keletkező kereslet. Ebből következik, hogy az elektrifikációval azonos súllyal kell kezelni az energiahatékonyság javítását és a szükségtelen energiafogyasztás mérséklését. Az uniós jog ezt az elvi sorrendet is rögzíti: az energiahatékonyságról szóló (EU) 2023/1791 irányelv 3. cikke szerint az „energiahatékonyság az első helyen” elvet a tagállamoknak az energiapolitikai, tervezési és jelentős beruházási döntésekben is figyelembe kell venniük.
Az IEA ezen felül kockázati tényezőként nevezi meg, hogy egy a vártnál erősebb El Niño-jelenség 2026-ban tovább növelheti a globális villamosenergia-igényt a hűtési szükséglet emelkedése miatt, miközben jellemzően csökkenti a vízerőművi és a szélerőművi termelést, különösen Latin-Amerikában és Délkelet-Ázsiában, ami a szén- és gázalapú termelésre való nagyobb támaszkodáshoz vezet.
A rugalmasság ára: negatív árak és napon belüli árrések
A jelentés árelemzése a hazai vitákkal közvetlenül összevethető adatokat közöl. A Hormuzi-szoros válsága márciustól több régióban megemelte a nagykereskedelmi villamosenergia-árakat: 2026 második negyedévében az Európai Unió és Japán átlagos azonnali nagykereskedelmi ára több mint 30%-kal haladta meg az egy évvel korábbit. Az Egyesült Államokat az LNG-ársokk lényegesen kevésbé érintette, Indiában pedig 10% alatti volt az áremelkedés, mivel az LNG ott viszonylag kis szerepet játszik az erőművi mixben.
A legtanulságosabb adat Ausztráliáé: ott a nagykereskedelmi árak mintegy 45%-kal alacsonyabbak voltak, mert az erős megújuló termelés és a gyorsan bővülő akkumulátoros tárolókapacitás csökkentette a gázerőművekre való támaszkodást a csúcsidőszakokban. Ez a gyakorlatban igazolja azt az összefüggést, amelyre a hazai szakmai javaslatok is épülnek: a tárolókapacitás nem csupán a megújuló integrációt segíti, hanem a csúcsidei árakat és így a végfelhasználói költségeket is mérsékli.
Az IEA szerint a negatív árak több piacon mindennapossá váltak, a napon belüli nagy árrések pedig a rugalmasság növekvő értékét jelzik. A jelentés értelmezése egyértelmű: a negatív árak jellemzően a rendszer elégtelen rugalmasságát tükrözik, amely műszaki, szabályozási vagy szerződéses korlátokra vezethető vissza. Ezt támasztja alá a svéd és a finn piac adata, ahol a kínálati és keresleti oldali rugalmassági intézkedések bővülésével a negatív áras órák aránya érdemben csökkent.
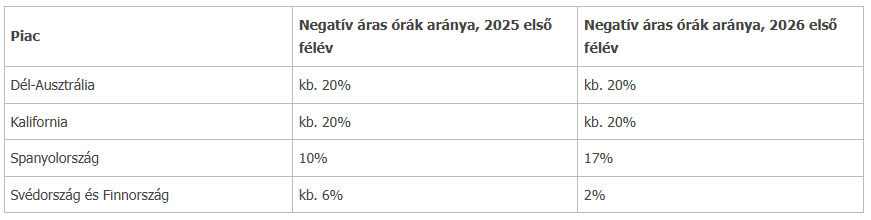 2.táblázat: A negatív nagykereskedelmi áras órák aránya kiválasztott piacokon, az év első hat hónapjában. Forrás: IEA Electricity Mid-Year Update 2026.
A napon belüli volatilitás ugyanakkor számos piacon magas maradt: az IEA szerint a 2026. júniusi európai hőhullámok idején a déli mélypontok és az esti csúcsok közötti árrés több piacon elérte a 600 dollár/MWh-t. Az ilyen árrés a rugalmas eszközök – az akkumulátoros tárolás és a keresletoldali válasz – számára közvetlen bevételi lehetőséget teremt, feltéve, hogy a piaci és a szabályozási környezet lehetővé teszi az árkülönbözet kiaknázását.
Hazai tanulságok
A globális kép jellemzői a magyar villamosenergia-rendszerben felnagyítva jelentkeznek. A Magyar Energetikai és Közmű-szabályozási Hivatal adatai szerint 2026 első félévében a napenergia a hazai villamosenergia-termelés 29,7%-át adta, szemben az egy évvel korábbi 28,2%-kal és az öt évvel korábbi 10,2%-kal. A hazai villamosenergia-felhasználás ugyanezen időszakban 2%-kal, 24 346 GWh-ról 24 867 GWh-ra emelkedett, a saját termelés viszont gyakorlatilag nem bővült, így a többletet import fedezte.
A napelemes kapacitás bővülése közben érdemben lassult: a hálózati méretű naperőművek teljesítménye 2024 júniusa és 2025 júniusa között több mint 1 000 MW-tal, 2025 júniusa és 2026 júniusa között viszont már csak mintegy 280 MW-tal nőtt. A hazai beépített napelemes teljesítmény jelenleg mintegy 8 500 MW. Ezzel szemben a MAVIR tájékoztatása szerint a magyarországi villamosenergia-tárolók beépített teljesítőképessége az elmúlt fél évben ugrásszerűen bővült, és mára meghaladja a 700 MW-ot, illetve az 1 400 MWh-t. A tárolói adatok immár a rendszerirányító nyilvános adatpublikációjában is követhetők.
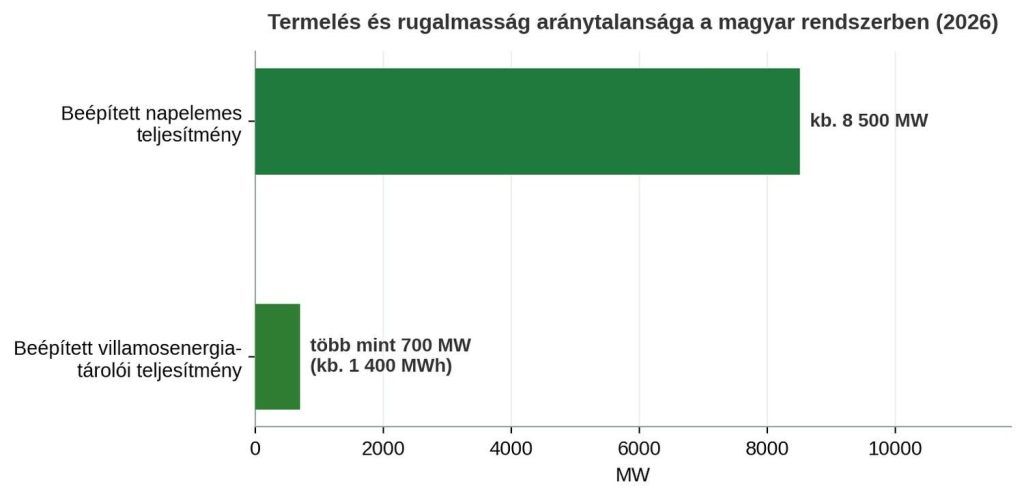 2.ábra: A beépített napelemes és a beépített villamosenergia-tárolói teljesítmény nagyságrendje Magyarországon, 2026. Forrás: Magyar Napelem Napkollektor Szövetség szerkesztése a MAVIR Zrt. tárolói adatközlése és a Szövetség ágazati adatai alapján.
A tárolókapacitás bővülése tehát megindult, a nagyságrendi különbség azonban változatlan: a beépített napelemes teljesítmény továbbra is nagyjából egy nagyságrenddel haladja meg a tárolói teljesítményt. A kisütési időtartam ennél is meghatározóbb: a jellemzően két-négy órás tárolók az esti csúcsidőszak áthidalásához korlátozott mértékben elegendők, ezért a teljesítményadat mellett a kapacitásadat (MWh) önálló tervezési paraméter.
A Magyar Napelem Napkollektor Szövetség 2026 májusában a gazdasági és energetikai miniszternek átadott átfogó szakmai ajánlásában a 2030-as hazai tárolási célérték legalább 2 GW-ra emelését javasolta, és a megvalósítás módjaként elsősorban a piaci alapú, magántőkéből finanszírozott bővítést nevezte meg, állami garanciaalappal és kiszámítható szabályozási környezettel. A Szövetség álláspontja szerint a nagyméretű piaci tárolók soron kívüli hálózatra kapcsolása, a negyedórás piaci elszámolás és az időalapú tarifák bevezetése, valamint az almérési torzítás megszüntetése együttesen jelenti azt a feltételrendszert, amely mellett a tárolási beruházások költségvetési forrás nélkül is megvalósulnak.
Az IEA jelentése alapján három következtetés adódik a hazai ágazati szereplők számára. Először: a napenergia globális növekedési üteme fennmarad, tehát a technológia költségpozíciója és beszállítói háttere stabil. Másodszor: a bővülés korlátja már nem a termelőkapacitás, hanem a rendszer befogadóképessége, azaz a hálózat, a tárolás és a keresletoldali alkalmazkodás. Harmadszor: a negatív áras órák és a napon belüli árrések nemzetközileg is a rugalmassági hiány mérőszámaivá váltak, így a beruházási döntésekben a termelési oldal mellett a rugalmassági szolgáltatásokból származó bevétel is önálló tényező.
Szabályozási háttér
Uniós jogi keret
Az IEA által leírt folyamatok mögött részben uniós jogi kötelezettségek állnak. A megújuló energia használatának támogatásáról szóló (EU) 2018/2001 irányelvet módosító, úgynevezett RED III irányelv, azaz az (EU) 2023/2413 irányelv az Unió 2030-as megújulóenergia-célját a bruttó végső energiafogyasztás legalább 42,5%-ában határozta meg, kiegészítő indikatív törekvéssel 45%-ig, és egyúttal kötelező engedélyezési határidőket, valamint gyorsítási területek kijelölését írja elő a tagállamok számára.
A rendszerintegráció oldaláról a villamos energia belső piacára vonatkozó közös szabályokról szóló (EU) 2019/944 irányelv a meghatározó: 2. cikke rögzíti az energiatárolás és a tároló létesítmény fogalmát, 11. cikke a dinamikus árszabású villamosenergia-szerződéshez való fogyasztói jogot, 32. cikke pedig az elosztórendszer-üzemeltetők rugalmassági szolgáltatás-igénybevételi kötelezettségét. A villamosenergia-piac szerkezetének javításáról szóló (EU) 2024/1711 irányelv és (EU) 2024/1747 rendelet ezt a keretet egészítette ki a tagállami rugalmassági igények rendszeres felmérésével, a csúcsidei fogyasztáscsökkentési termékkel, valamint a hosszú távú szerződéses – kétirányú különbözeti és energiavásárlási megállapodásokra épülő – konstrukciók szabályozásával.
A keresletoldal tekintetében az energiahatékonyságról szóló (EU) 2023/1791 irányelv (átdolgozás) az irányadó. Az irányelv 3. cikke vezeti be az „energiahatékonyság az első helyen” elvet; 4. cikke szerint az Unió végsőenergia-fogyasztása 2030-ban legfeljebb 763 millió tonna olajegyenérték lehet, ami a 2020-as uniós referencia-forgatókönyv 2030-as előrejelzéséhez képest legalább 11,7%-os csökkentést jelent; 8. cikke pedig éves energiamegtakarítási kötelezettséget ír elő, amelynek mértéke a 2026–2027-es időszakban 1,5%, 2028-tól pedig 1,9%. Az irányelv átültetési határideje 2025. október 11. volt. A hazai keretet az energiahatékonyságról szóló 2015. évi LVII. törvény adja, amely egyebek mellett az energiahatékonysági kötelezettségi rendszert (EKR), az energetikai auditálás és az energiagazdálkodási rendszerek követelményeit szabályozza.
Hazai jogi keret
A tárolás hazai jogi alapját a villamos energiáról szóló 2007. évi LXXXVI. törvény (VET) tartalmazza: 3. § 57a. pontja az energiatárolás, 3. § 70a. pontja a villamosenergia-tároló fogalmát határozza meg, 3. § 24. pontja pedig a háztartási méretű kiserőmű (HMKE) 50 kVA-es csatlakozási teljesítményhatárát rögzíti. A csatlakozási eljárás és a HMKE-elszámolás részletszabályait a VET végrehajtásáról szóló 273/2007. (X. 19.) Korm. rendelet állapítja meg. A háztartási rendszerek elszámolása szempontjából változatlanul meghatározó a 427/2023. (IX. 13.) Korm. rendelet, amely 2023. szeptember 13-i hatállyal vezette ki a szaldó elszámolást, átmeneti szabályokkal a korábban jogosultságot szerzett rendszerekre.
A negatív áras órák hazai szabályozási kezelése a megújuló energiaforrásból termelt villamos energia kötelező átvételi és prémium típusú támogatásáról szóló 299/2017. (X. 17.) Korm. rendeletben (METÁR) jelenik meg. A hatályos szabály szerint hat egymást követő negatív áras negyedórás időszak – vagyis másfél óra – elegendő a teljes napi prémium elvesztéséhez. A Magyar Napelem Napkollektor Szövetség álláspontja szerint ez a szabály a negatív áras órák számának emelkedésével aránytalan finanszírozási kockázatot jelent, ezért a Szövetség az órás elszámolásra való visszatérést javasolja.
Összegzés
Az IEA 2026-os félidős jelentése két, egymástól elválaszthatatlan megállapítást tesz. A napenergia globálisan a villamosenergia-kínálat legnagyobb növekményforrása maradt, 2026-ban megelőzi a szélenergiát, és a megújulók összesítve az idén először termelnek több villamos energiát, mint a széntüzelésű erőművek. Ugyanakkor a gyorsan növekvő kereslet, a magas földgázárak miatti gáz–szén átállás és a rugalmassági korlátok miatt a fosszilis termelés kiszorítása 2026-ban még nem valósul meg: a gázalapú termelés stagnál, a széntüzelésű emelkedik, a villamosenergia-termelés szén-dioxid-kibocsátása pedig 1%-kal nő.
A következtetés szakmai és nem politikai természetű: a megújuló kapacitás bővítése szükséges, de nem elégséges feltétel. A kiszorító hatás akkor érvényesül, ha a bővülés mellé rugalmas rendszer társul – nagyobb tárolókapacitás, megerősített hálózat, a rendelkezésre álló olcsó megújuló termeléshez igazodó fogyasztás –, valamint ha az energiahatékonyság javítása mérsékli a keresletnövekedés ütemét. Ez a feladatsor a magyar villamosenergia-rendszerben is azonos: a beépített napelemes teljesítmény és a rendelkezésre álló tárolókapacitás közötti nagyságrendi különbség mérséklése, valamint a hálózati kapacitásgazdálkodás és a piaci elszámolás rendezése a következő évek meghatározó szabályozási feladata.
2026. szeptember 25. - péntek
Forrás: Magyar Napelem Napkollektor Szövetség - mnnsz.hu


 +36 62 542 295
 +36 30 749 8432
 web[kukac]3comm.hu
 6724 Szeged, Kossuth Lajos sgt. 125.


